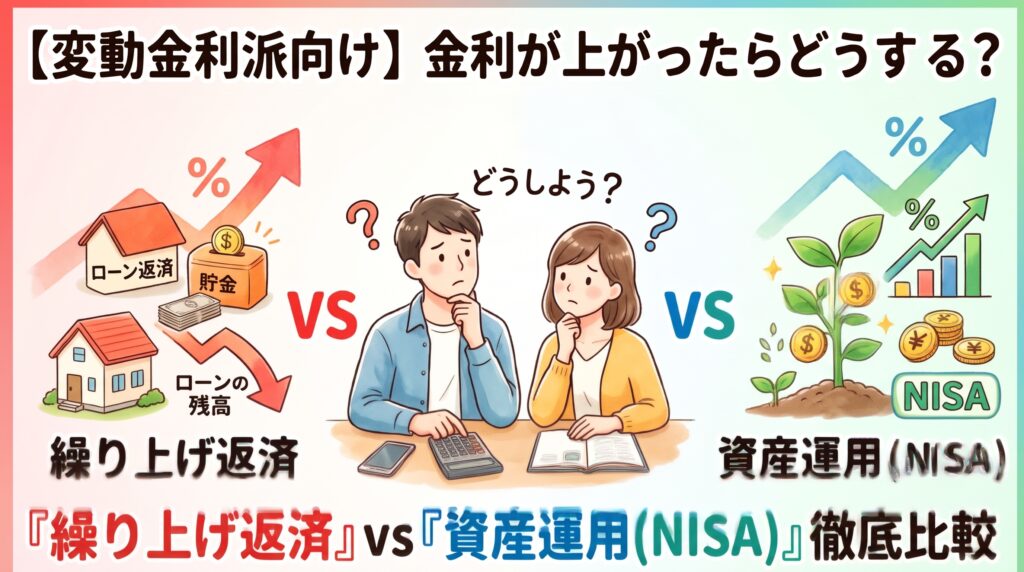
「住宅ローンの金利が上がったら、繰り上げ返済して借入を減らすべき?」 「それとも手元資金は新NISAなどの資産運用に回して増やした方がお得?」
変動金利で住宅ローンを組んでいる、あるいは検討中の多くの人が直面するこの疑問。日銀の政策転換により「金利のある世界」が到来した今、手元資金の使い道は人生の総資産を左右する重要な決断となります。
この記事では、「繰り上げ返済」と「資産運用(NISA)」の損益分岐点や、あなたにとって最適な選択肢を見極める判断基準を分かりやすく解説します。
1. 「繰り上げ返済」と「資産運用」の基本的しくみ
まず、両者の本質的な効果の違いを整理しておきましょう。
【繰り上げ返済】= 「確定利回り」で利息負担を削減する(リスクゼロ)
【資産運用(NISA)】= 「期待リターン」で資金を増やす(価格変動リスクあり)
- 繰り上げ返済(期間短縮型・返済額軽減型): 返済した金額に対する「住宅ローン金利分」の利息削減効果が生まれます。たとえばローン金利が1.0%の場合、繰り上げ返済は「確実に年利1.0%(非課税)で運用した」のと同等の効果を得られます。
- 資産運用(新NISAなど): 全世界株式(オール・カントリー)やS&P500などのインデックスファンドで運用する場合、長期的な期待リターンは年3%〜7%程度と見込まれます。運用益はNISA口座であれば非課税です。
2. 比較シミュレーション:100万円を「返済」vs「運用」に回した場合
手元の余剰資金100万円を「住宅ローンの繰り上げ返済(返済額軽減)」と「NISAでの資産運用」にそれぞれ活用した場合の推移をシミュレーションしてみましょう。
- 条件設定:
- 住宅ローン残高:3,500万円(残り30年想定)
- 住宅ローン適用金利:1.2%(変動)
- 資産運用利回り想定:年4.0%(分散投資の現実的ライン)
数学的な結論(利回り比較の原則)
「運用利回り > 住宅ローン金利」 である限り、理屈の上では資産運用を優先した方が手元の純資産は増えます。
たとえばローン金利が1.2%で、NISAでの運用利回りが平均4.0%を出せている場合、差引年2.8%分は運用した方が有利になる計算です。
3. 「どちらを選ぶべきか」を決める4つの判断基準
「数値上は運用が有利」と分かっていても、現実にはリスク許容度や生活防衛資金を考慮する必要があります。以下の4項目でご自身の状況をチェックしてみましょう。
1.1. 金利の絶対水準(損益分岐点):住宅ローン金利が何%まで上がったか?。
- ローン金利が 1.5% 未満: 運用利回り(想定3〜5%)が上回る可能性が高いため、「資産運用」優先が合理的。
- ローン金利が 2.0% 以上: 確定で2%の負担を消せる価値が高まるため、「繰り上げ返済」の優先度が一気に上がります。
2.2. 住宅ローン控除の有無(最初の10〜13年):住宅ローン控除の適用期間中かどうか。
住宅ローン控除を受けている期間(控除率0.7%など)は、実質的な金利負担が低減されています。控除期間中に繰り上げ返済を行うと「年末残高」が減り、受け取れる控除額まで減ってしまうため、控除期間終了までは運用に回すのが一般的です。
3.3. 手元の流動性(現金の確保):生活防衛資金(生活費6ヶ月〜1年分)は残っているか。
一度住宅ローンを繰り上げ返済すると、そのお金を再び銀行から引き出すことはできません。急な疾病、転職、教育費のピークなどに備え、現金・すぐ解約できるNISA資産を手元に残しておくことが最優先です。
4.4. 精神的心理コスト(安心感):心理的なストレス・借金に対する価値観。
「借金が残っていること自体がストレスになる」という方は、合理性だけでなく**「心の安定」を重視して繰り上げ返済を選ぶのも正解**です。お金の計画において「夜ぐっすり眠れるか」は非常に重要な基準です。
4. 迷った人におすすめの「ハイブリッド(ハイブリッド運用)戦略」
「繰り上げ返済か、運用か」の二者択一にする必要はありません。賢い変動金利派が実践している具体策3パターンをご紹介します。
- 【基本形】住宅ローン控除中は全額「NISA運用」→ 控除終了後に一部返済
- 控除期間中は運用に集中して資産を増やし、控除が切れたタイミングや金利が急上昇したタイミングで、NISA資産の一部を取り崩して一括繰り上げ返済する。
- 【折衷形】50:50の半々ルール
- 毎月の余剰資金が10万円あるなら、「5万円はNISA積立」「5万円は繰り上げ返済用の貯金(またはスポット返済)」に割り振る。
- 【金利連動形】ルールをあらかじめ決めておく
- 「ローン金利が1.5%を超えたらNISA積立を一旦ストップして返済に回す」といった自分なりの警戒ラインをあらかじめ決めておく。
まとめ:金利上昇に備える最強の武器は「手元資金の流動性」
金利が上昇した際、最も危険なのは「現金やすぐ動かせる資産がない状態」です。
無理に繰り上げ返済をして手元資金を枯渇させるのではなく、まずはNISAや預金でしっかりと手元の資金(流動性)を高め、金利動向を見極めながら「いつでも返済に回せる準備」をしておくことが、変動金利時代を生き抜くための最善の戦略です。
あなたの現在の借入状況や運用スタンスに合わせた最適なバランスを整理してみませんか?