住宅ローンの検討を始めると、最初に気になるのが「自分はいくらまで家を買えるのか?」という予算の問題です。
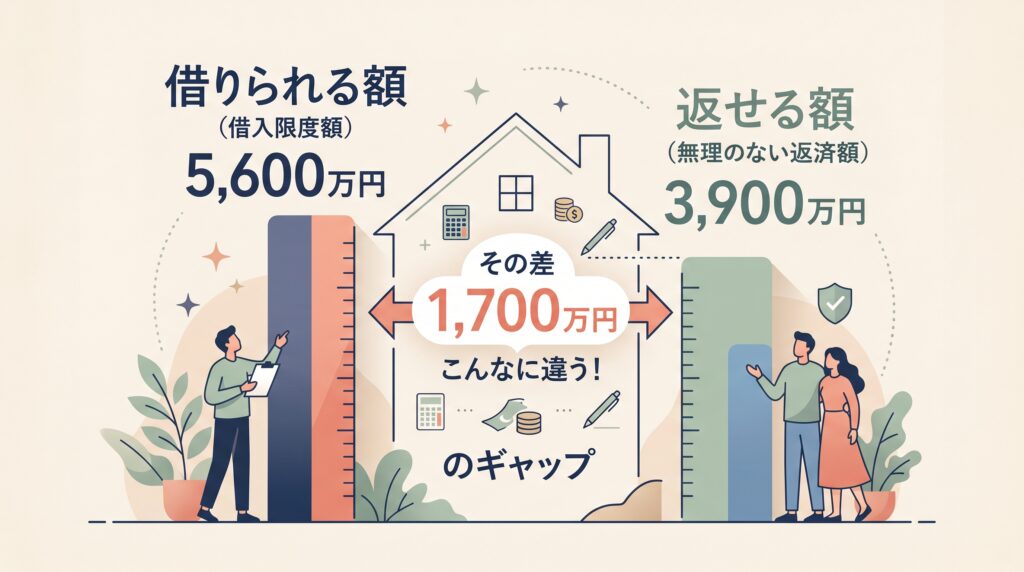
しかし、ここで多くの人が陥る最大の落とし穴があります。それは、銀行が提示する「借りられる額(借入上限額)」をそのまま予算にしてしまうことです。
「借りられる額」と、将来の教育費や老後資金を残しながら「無理なく返せる額」の間には、数千万円規模の大きなギャップが存在します。この記事では、年収別のギャップの具体例と、予算オーバーで後悔しないための安全な計算方法を分かりやすく解説します。
1. なぜ「借りられる額」で家を買うと危険なのか?
銀行が計算する「借りられる額」は、現在の年収に対する年間返済額の割合(返済負担率 30%〜40%前後)を限界まで適用して算出されます。
しかし、銀行の審査基準にはあなたの将来の生活事情が含まれていません。
- 子どもの教育費(高校・大学の学費、習い事)
- 毎年の家族旅行や趣味の費用
- 老後資金の積み立て(NISAやiDeCoなど)
- 物件の維持費(修繕積立金、管理費、固定資産税)
これらを考慮せずに上限まで借りてしまうと、「住宅ローンの返済のために、日常の楽しみや教育費を削る」という本末転倒な生活になってしまいます。
2. 【年収別】「借りられる額」vs「返せる額」のギャップ比較
では、具体的にどれくらいの差があるのでしょうか?金利1.0%・35年返済を前提とした試算例を見てみましょう。
| 世帯年収 | 銀行の「借りられる額」 (上限目安) | 無理なく「返せる額」 (適正目安) | 発生するギャップ |
| 500万円 | 約 4,000万円 | 約 2,800万円 | 約 1,200万円 |
| 700万円 | 約 5,600万円 | 約 3,900万円 | 約 1,700万円 |
| 1,000万円 | 約 8,000万円 | 約 5,500万円 | 約 2,500万円 |
※「返せる額」は、手取り収入に対する住宅ローン返済率を20%前後に抑えた安全水準で算出しています。
このように、年収が高くなるほど1,000万円〜2,500万円ものギャップが生まれます。「7,000万円のマンションが買える!」と思って購入すると、毎月の返済に追われて将来の資産形成がストップしてしまうリスクがあるのです。
4. 自分たちの「本当に返せる額」を出す3ステップ
予算オーバーで後悔しないために、購入前に実践すべき具体的なアクションです。
1.1. 毎月の「実質手取り額」を把握する:額面年収ではなく手取り額で計算する。
税金や社会保険料を引き引いた後の、実際に口座に入る金額をベースにします。ボーナス払いに頼りすぎる計画は避け、毎月の月給だけで返済できるプランを組みましょう。
2.2. 住居費の上限を設定する:住宅ローン+維持費で手取りの25%以内が目安。
住宅ローンの返済額だけでなく、マンションの管理費・修繕積立金や戸建ての将来の修繕積立、固定資産税(月換算で約1.5万円〜3万円程度)を含めた**「住居費全体」が手取り収入の20〜25%以内**におさまるかをチェックします。
3.3. 将来の「支出イベント」を組み込んで逆算する:教育費ピーク時と老後資金の積立を担保する。
「子どもが私立高校・大学に進学した時の費用」や「NISAで毎月積立したい金額」をはじめに確保します。その残額から「逆算して出た返済額」こそが、あなたにとっての**本当の「返せる額」**です。
まとめ:「返せる額」を知ることがマイホーム成功の第一歩
マイホームは人生で一番大きな買い物ですが、購入後の生活を守ることの方がもっと大切です。
「銀行から〇〇万円まで借りられると言われたから大丈夫」と過信せず、自分たちのライフプランに合った「本当に返せる額」を基準に物件探しを進めましょう。
あなたやご家族にとって最適な住宅予算を一緒に整理してみませんか?